北京风控服务:金融企业构建全流程风险管理体系的关键支点
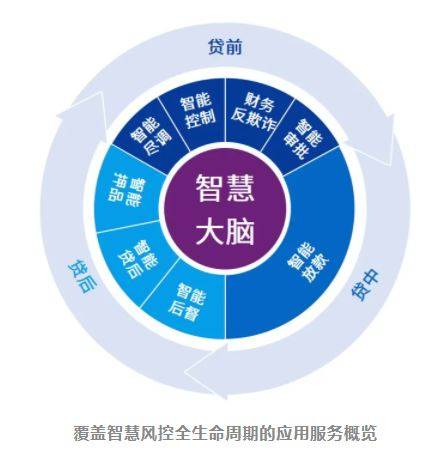
在金融业数字化转型持续深入的当下,风险管理早已不是简单的合规动作,而是决定机构能否稳健经营、能否在激烈竞争中占据优势的核心能力。北京作为全国金融监管中心与金融科技创新高地,聚集了大量银行、证券、保险、基金、信托及供应链金融平台,对专业化风控服务的需求尤为迫切。北京风控服务由此成为众多金融机构、类金融机构乃至产业集团关注的焦点。本文将从行业实际需求出发,系统梳理北京风控服务的核心内容、技术支撑与落地路径,帮助读者建立清晰认知。
北京风控服务为何成为金融行业刚需
北京的特殊地位决定了其风控服务市场的独特价值。一方面,监管部门对金融机构的全面风险管理要求不断细化,从资本充足率、资产质量分类到数据治理、消费者权益保护,合规压力层层传导;另一方面,业务创新速度加快,供应链金融、消费金融、资产证券化等业务模式对风险识别与计量提出了更高要求。传统依靠人工经验与静态规则的风控方式,已经难以应对高频、小额、多场景的信贷需求。

与此同时,北京汇聚了丰富的数据资源、技术人才和监管沟通渠道,使得本地风控服务商能够更敏锐地捕捉政策动向,更快速地将大数据、人工智能、知识图谱等技术转化为可落地的风控能力。对于寻求外部专业支持的企业而言,选择北京风控服务,往往意味着更贴近监管标准、更理解业务实质、更具备技术前瞻性。
企业风险管理:从单点防控到体系化建设
企业风险管理并非孤立的风险点排查,而是覆盖战略、财务、运营、市场、法律等多维度的系统工程。专业的北京风控服务通常从以下几个层面帮助企业搭建体系:
- 风险治理架构:明确董事会、风险管理委员会、风控部门与业务部门之间的职责边界,建立独立报告路线与制衡机制。
- 风险偏好与限额管理:结合企业战略目标,设定信用风险、市场风险、操作风险等各类风险的容忍度与限额指标。
- 风险识别与评估工具:引入风险矩阵、情景分析、压力测试等方法,对潜在风险进行量化与排序。
- 内控与合规流程:将风控要求嵌入业务流程节点,实现事前防范、事中控制、事后监督的闭环管理。
对于产业集团和大型企业而言,企业风险管理的价值不仅在于守住底线,更在于支撑业务扩张——只有在风险可见、可控的前提下,产融结合与投融资决策才能更加从容。
供应链金融风控:穿透交易背景,管住核心风险
供应链金融近年来发展迅速,但其风险特征与一般信贷业务差异明显。核心企业信用传导、应收账款真实性、货权控制、交易背景核实等环节,都是风险高发点。北京风控服务在供应链金融领域积累的实践经验,主要集中在以下几个方面:
- 核心企业信用评估:不仅看主体评级,更关注其在供应链中的实际履约能力、付款历史与行业地位。
- 交易背景核验:通过合同、发票、物流、资金流等多源数据交叉验证,识别虚假贸易与重复融资。
- 链属企业风险画像:结合工商、司法、税务、征信等数据,对上下游中小微企业进行动态风险评估。
- 货权与资金闭环:设计合理的账户体系与放款还款路径,确保资金用途可控、回款路径清晰。
供应链金融风控的核心逻辑在于“数据穿透”与“交易自偿性”。只有把单笔业务放到整个供应链网络中去审视,才能有效识别关联风险与传导风险。
大数据风控系统与风控模型开发
数据是风控的血液,模型是风控的大脑。北京风控服务商在长期服务金融机构的过程中,逐步形成了从数据接入、清洗、特征工程到模型训练、部署、监控的完整能力链条。
一个成熟的大数据风控系统通常包含以下模块:
- 数据接入与治理层:整合人行征信、三方数据、企业财报、交易流水、行为埋点等多源数据,统一数据标准与质量规则。
- 特征变量平台:构建可复用的特征库,支持实时与批量计算,提升模型迭代效率。
- 模型开发与验证:运用逻辑回归、决策树、随机森林、梯度提升、神经网络等算法,开发申请评分卡、行为评分卡、催收评分卡及反欺诈模型。
- 决策引擎:将模型评分与规则策略结合,支持可视化配置、版本管理与灰度发布。
- 监控与预警:对模型稳定性(PSI)、区分度(KS/AUC)及前端业务指标进行持续跟踪,及时触发迭代。
风控模型开发不是一劳永逸的工作。随着客群变化、政策调整和市场环境波动,模型会逐渐衰减。因此,建立常态化的模型监控与优化机制,比一次性开发更重要。
信用风险评估与贷后管理系统
信用风险评估贯穿信贷业务全生命周期。贷前阶段,重点在于反欺诈与还款能力、还款意愿评估;贷中阶段,关注客户行为变化与额度使用情况;贷后阶段,则需要及时发现逾期风险并采取差异化处置措施。
专业的贷后管理系统通常具备以下功能:
- 还款提醒与智能催收策略配置;
- 逾期客户分层与催收任务分配;
- 催收记录管理与合规质检;
- 不良资产分析与处置建议;
- 与资产证券化、资产转让等业务的数据对接。
信用风险评估的质量直接影响资产质量。对于开展资产证券化服务的机构而言,底层资产的信用表现是投资者关注的核心,也是发行定价的重要依据。因此,风控能力不仅关乎放贷安全,也关乎资本市场融资的顺畅程度。
如何选择专业的北京风控服务商
面对市场上众多风控咨询公司与技术供应商,金融机构和企业可以从以下几个维度进行考量:
- 行业理解深度:是否熟悉银行、证券、保险、基金、信托、融资租赁、商业保理等细分领域的业务逻辑与监管要求。
- 技术落地能力:是否具备从数据治理、模型开发到系统部署的全栈能力,而非仅提供咨询报告。
- 项目实践经验:是否有同类机构、同类业务场景的成功案例,能否提供可验证的实施效果。
- 持续服务机制:是否提供模型监控、策略调优、系统运维等长期陪伴式服务。
- 合规与数据安全:是否遵循个人信息保护、数据安全相关法规,具备完善的数据保密与权限管理机制。
北京风控服务的价值,最终体现在能否帮助企业实现“风险可识别、可计量、可控制、可承受”。单纯堆砌技术名词或照搬模板方案,往往难以解决实际问题。
金融风控解决方案的未来趋势
展望未来,北京风控服务将呈现几个明显趋势。其一,实时化与智能化程度进一步提升,流式计算与在线学习让风控决策从“T+1”走向“毫秒级”。其二,隐私计算技术加速应用,联邦学习、多方安全计算在保护数据隐私的前提下实现联合建模。其三,知识图谱与图计算在团伙欺诈识别、关联交易排查中发挥更大作用。其四,风控与业务进一步融合,风控不再是业务的对立面,而是产品设计、定价与客户运营的有机组成部分。
对于金融机构而言,与其在风险暴露后被动应对,不如提前布局,借助专业的北京风控服务构建适应自身业务特点的风险管理体系。这既是监管的要求,也是长期稳健发展的必然选择。
首钢风控科技立足北京,深耕金融风控领域,围绕企业风险管理、供应链金融风控、大数据风控系统、风控模型开发、信用风险评估、贷后管理系统及资产证券化服务等方向,为各类金融机构与产业企业提供务实、可落地的金融风控解决方案。在风险与机遇并存的市场环境中,专业的风控能力正在成为机构穿越周期的底层支撑。